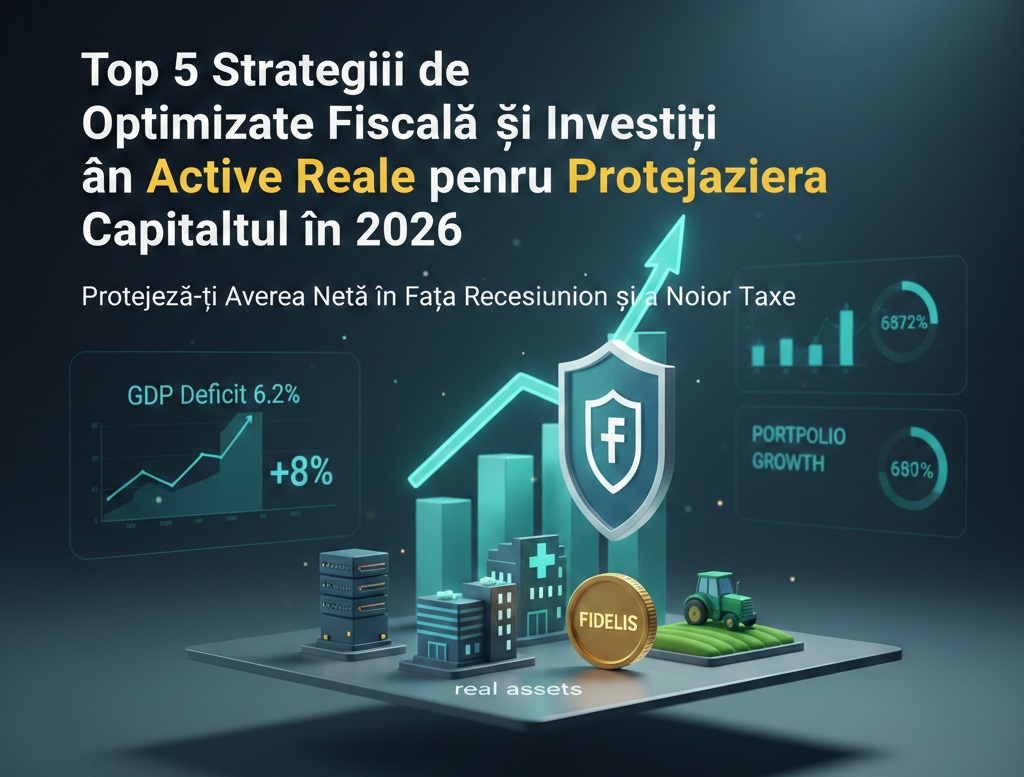
Într-un context economic marcat de recesiune tehnică în prima parte a anului și de ajustări fiscale majore, protejarea averii nete a devenit o prioritate absolută pentru antreprenorii și investitorii români. Cu un deficit bugetar prognozat la 6,2% din PIB și modificări legislative care vizează pragurile microîntreprinderilor și impozitul pe proprietate, strategiile clasice de economisire nu mai sunt suficiente.
În acest ghid, explorăm cele mai eficiente metode de optimizare fiscală și cele mai sigure active reale pentru a vă securiza portofoliul în 2026.
1. Restructurarea Portofoliului de Microîntreprinderi (Plafon 100.000 EUR)
Începând cu 1 ianuarie 2026, pragul de venituri pentru microîntreprinderi a fost menținut la 100.000 EUR, iar cota de impozitare s-a unificat la 1%. Totuși, creșterea impozitului pe dividende la 16% schimbă radical calculele de randament.
Strategia: Evaluarea trecerii la impozit pe profit (16%) pentru afacerile cu marje de profit mici (sub 10-12%).
Beneficiu: Deductibilitatea cheltuielilor devine mai valoroasă decât cota redusă pe venit în scenarii de investiții masive în echipamente sau R&D.
2. Investiția în Imobiliare de Nișă: Centre de Date și Spații Medicale
Imobiliarele rezidențiale clasice resimt presiunea noilor taxe pe proprietate (majorate semnificativ în 2026). În schimb, activele reale comerciale de nișă oferă randamente superioare.
De ce acum? Cererea pentru data centers și facilități medicale (senior housing) este în creștere accelerată datorită digitalizării și trendurilor demografice.
Optimizare: Utilizarea vehiculelor de investiții tip REIT (Real Estate Investment Trust) pentru a beneficia de lichiditate și avantaje fiscale la nivel de deținere.
3. Titlurile de Stat FIDELIS – Scutul Fiscal pentru Lichidități
Chiar și în 2026, programul FIDELIS rămâne una dintre puținele ancore de stabilitate. Cu dobânzi care concurează inflația (prognozată la aproximativ 4.4% spre finalul anului), acestea oferă un avantaj imbatabil: venituri neimpozabile.
Impact: Spre deosebire de depozitele bancare sau acțiuni (unde impozitul pe câștig a urcat la praguri de 3-6%), câștigul din titluri de stat rămâne net, fără CASS aplicabil sub anumite praguri.
4. Holdingul în Jurisdicții Favorabile și Reinvestirea Profitului
Pentru investitorii cu capital mare, structura de tip Holding rămâne „sfântul Graal” al optimizării. Reinvestirea profitului în active de capital (utilaje, tehnologie, software) permite amânarea plății impozitului și creșterea bazei de active.
Notă: Atenție la noile reglementări privind inactivitatea fiscală și obligația de a deține un cont bancar activ pentru toate persoanele juridice. Lipsa acestora poate duce la blocaje instantanee din partea ANAF.
5. Activele Agricole și Terenurile: Hedge împotriva Inflației
Terenurile agricole rămân active reale limitate, a căror valoare nu este corelată direct cu volatilitatea bursei. În 2026, agricultura sustenabilă beneficiază de fonduri nerambursabile masive prin PNRR, ceea ce crește valoarea intrinsecă a terenurilor cu acces la infrastructură de irigații.
Concluzie: Cum să acționezi astăzi?
Protejarea capitalului în 2026 nu mai este despre „unde ascundem banii”, ci despre cum îi structurăm legal pentru a minimiza impactul taxelor pe proprietate și al inflației persistente. Diversificarea între active lichide neimpozabile și active reale generatoare de flux de numerar este singura cale spre reziliență financiară.